Recherche sponsorisée : le nouveau cadre européen consacre le modèle porté par la Place de Paris
À compter du 7 septembre 2026, un nouveau code de conduite européen encadrera la recherche financée, en tout ou partie, […]
Retour
Dans un contexte où le financement de l’économie européenne et la compétitivité des marchés de capitaux sont au cœur des réflexions engagées au niveau européen, l’Institut Rexecode (Centre de recherche pour l’expansion de l’économie et le développement des entreprises) publie, avec le soutien de l’AMAFI, l’AFG et France Invest, une étude consacrée à l’allocation optimale de l’épargne des ménages en France et en Europe.
Intitulée « Repenser l’allocation de l’épargne en France et en Europe : comment la rendre plus optimale sous un prisme macroéconomique ? », l’étude s’organise autour de deux modules :
Elle met en évidence un paradoxe : les Français épargnent beaucoup, mais disposent d’un patrimoine financier relativement limité au regard d’autres pays développés. En cause notamment, une sous-exposition structurelle aux actions, qui ne représentent que 19 % du patrimoine financier des ménages. Cette situation pèse sur le rendement de l’épargne à long terme en France, le plus faible des pays étudiés, et limite les capacités de financement des entreprises, en particulier dans les phases de croissance et d’innovation.
Les travaux de Rexecode montrent ainsi qu’une allocation plus importante vers les actions cotées et non cotées (de 19 % à 27 %) aurait permis d’améliorer significativement le rendement de l’épargne des ménages sur longue période, avec un risque additionnel limité, voire nul. Une telle évolution contribuerait également à renforcer le financement de l’investissement productif et à fluidifier les goulets d’étranglement constatés dans le financement des entreprises innovantes, cotées et non cotées, en particulier dans la phase « scale-up ». Comme l’exemple suédois le montre, une épargne nationale beaucoup plus orientée vers les fonds propres irrigue les entreprises, notamment nationales, favorisant les introductions en bourse et le développement des entreprises.
Il apparaît ainsi hautement souhaitable d’augmenter l’épargne longue investie en actions cotées et non cotées des Français. Cela ne nécessite pas forcément d’évolution structurelle, mais déjà une allocation plus optimale, même si une couche de capitalisation en vue de la retraite aurait des vertus complémentaires en termes de finances publiques.
Retour
Recherche sponsorisée : le nouveau cadre européen consacre le modèle porté par la Place de Paris
À compter du 7 septembre 2026, un nouveau code de conduite européen encadrera la recherche financée, en tout ou partie, […]
Structure des marchés actions européens
L’ESMA, dans sa dernière consultation sur la structure de marché, interroge l’évolution des marchés actions dans un contexte de profonde […]
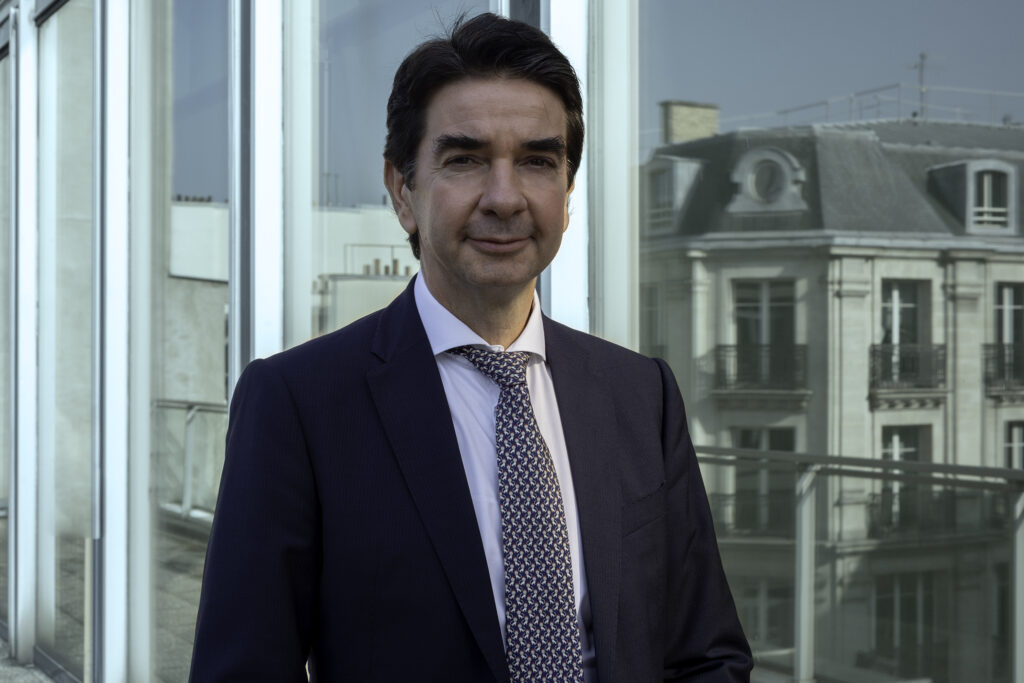
Jacques Vigner est élu Président de l’AMAFI
Le Conseil de l’AMAFI a élu, le 2 juillet 2026, M. Jacques Vigner à la présidence de l’Association. Il succède […]